


 MENU
傳富講堂

【保險理財】防癌規畫新思維
全民健保開辦至今已逾20年,但健保不等於全部買單,民眾仍有不少需要自費醫療的項目。乳癌每年新增萬人,學者調查發現,患者醫療費年花31萬元,即使有「全民健保」,自費比例仍高達6成,其中5成以上是藥費。
因此,近幾年來,民眾針對癌症疾病的保險規劃已經漸漸由過去的防癌險轉變成現在的重大疾病險甚至是重大傷病險了,在這樣的趨勢之下,針對許多自費的癌症標靶藥物或是癌症的自費療程,均可以有效的降低罹癌家庭的經濟負擔;然而,在這幾年理賠癌症的過程當中,筆者認為,最難以控制與改善的還是當癌細胞轉移的那一刻。
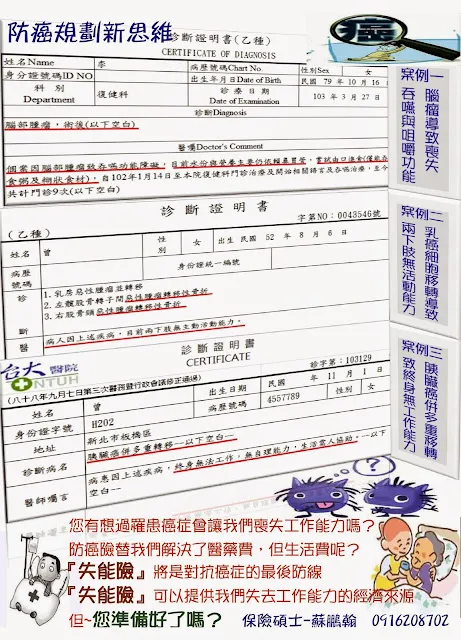
因為伴隨而來的可能不僅只有單純的化療、放射線治療或標靶藥物治療,更有可能因此而引起其他的器官衰竭或病變,導致身體失去正常的運作能力,進而讓一些基礎的自理能力受到影響,甚至終身失去工作能力,需長期仰賴他人的照料。
根據上述,筆者簡單的蒐集了一些因癌細胞移轉導致喪失生理機能甚致生活無法自理的案例供各位讀者參考,希望透過案例的呈現,能讓各為讀者重啟防癌規畫的新思維。
相關文章
-
財富傳承最怕的,不是資產不夠,而是現金不足|大S案例帶你看懂繼承風險
人走後,遺產稅未繳清前,資產將遭凍結;但房貸、生活費與稅金不會跟著停止。資產很多,現金不足,才是繼承真正的風險,你有想過嗎?
-
【財富傳承】離婚時,保單也要分一半嗎?搞懂夫妻感情生變後,保單可能涉及的財產分配問題
結婚,是人生中的一件大事。
兩個人從相識、結婚,到共同生活,除了感情上的連結,也往往會一起累積房屋、存款、投資,以及各式各樣的保險。
但當婚姻關係走到終點時,除了感情需要面對重新整理,過去共同累積的財產,也可能衍生出許多法律上的問題。
其中,保單也是很多人容易忽略的一項財產。 -
【財富傳承】留下千萬資產,家人卻領不到錢?多數人忽略的傳承風險
說到資產傳承,很多人第一時間會關注的焦點,可能就是遺產稅。但實際上,真正讓家人陷入壓力的,往往不是稅,而是那段不能動用資產的時間
 發信給店家
 聯絡店家
 加入店家line好友
