


 MENU
傳富講堂

【保單優化】雙薪家庭保費過於集中於老婆,以家庭原有保費預算重新配置,達到雙方均衡且補足缺口
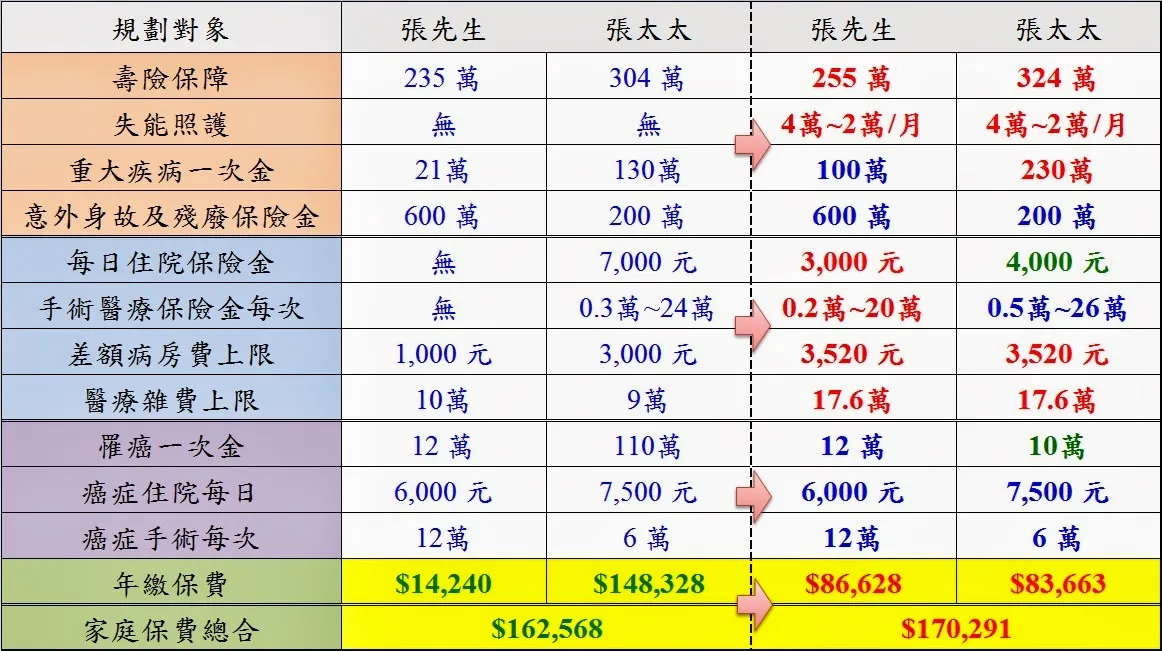
張先生和張太太是新婚一年的夫妻,近日因為計畫生寶寶,所以開始關心兩人現有的保單狀況;兩人看完自己的保單後,發現先生保障過於陽春,而相較於先生,太太的保單不僅買的多,重複性也高,重點是,家庭一年16萬元左右的保費支出中,先生的保費僅僅1萬4千元,其餘都是太太的部分;這樣失衡的狀況讓夫妻倆很困擾,透過友人的介紹認識筆者,經過筆者的分析與評估後,給予以下的建議:
1. 太太購買過多電話行銷商品,導致醫療日額部分重覆性過高,此部分建議刪除或減額繳清。
2. 太太早期有購買投資型保單,檢視投資績效後,發現投資效果並不理想,此部分建議維持原有壽險保障,投資部分暫停。
3. 太太原本規畫高額的罹癌一次金商品(保額100萬),建議修正為額度相同,但保障範圍擴大的「重大傷病險」,讓給付前提不再只限定於罹癌,而能擴及其他重大傷病。
運用上述的調整策略,成功讓太太的保費由原本每年的148,328元下降至53,083元,並將這9萬多元的預算,重新配置於先生以及太太的保險安排上,最後兩人保費分別為86,628元以及83,663元,除了符合張先生原有的家庭保費預算外,也讓保費資源平均的配置在兩人身上;更重要的是,針對兩人原來不足的醫療雜費額度以及未做規劃的失能保障缺口,也在這次的調整中,一併給予調整與規劃,讓兩人的保障內容較調整前更為完整。張先生與張太太調整前後的差異如下圖所示:
相關文章
-
財富傳承最怕的,不是資產不夠,而是現金不足|大S案例帶你看懂繼承風險
人走後,遺產稅未繳清前,資產將遭凍結;但房貸、生活費與稅金不會跟著停止。資產很多,現金不足,才是繼承真正的風險,你有想過嗎?
-
【財富傳承】離婚時,保單也要分一半嗎?搞懂夫妻感情生變後,保單可能涉及的財產分配問題
結婚,是人生中的一件大事。
兩個人從相識、結婚,到共同生活,除了感情上的連結,也往往會一起累積房屋、存款、投資,以及各式各樣的保險。
但當婚姻關係走到終點時,除了感情需要面對重新整理,過去共同累積的財產,也可能衍生出許多法律上的問題。
其中,保單也是很多人容易忽略的一項財產。 -
【財富傳承】留下千萬資產,家人卻領不到錢?多數人忽略的傳承風險
說到資產傳承,很多人第一時間會關注的焦點,可能就是遺產稅。但實際上,真正讓家人陷入壓力的,往往不是稅,而是那段不能動用資產的時間
 發信給店家
 聯絡店家
 加入店家line好友
