


 MENU
傳富講堂

【保單優化】王醫師一家四口一年保費約46.5萬元,經優化後,保費調降至30萬元,怎麼辦到的?
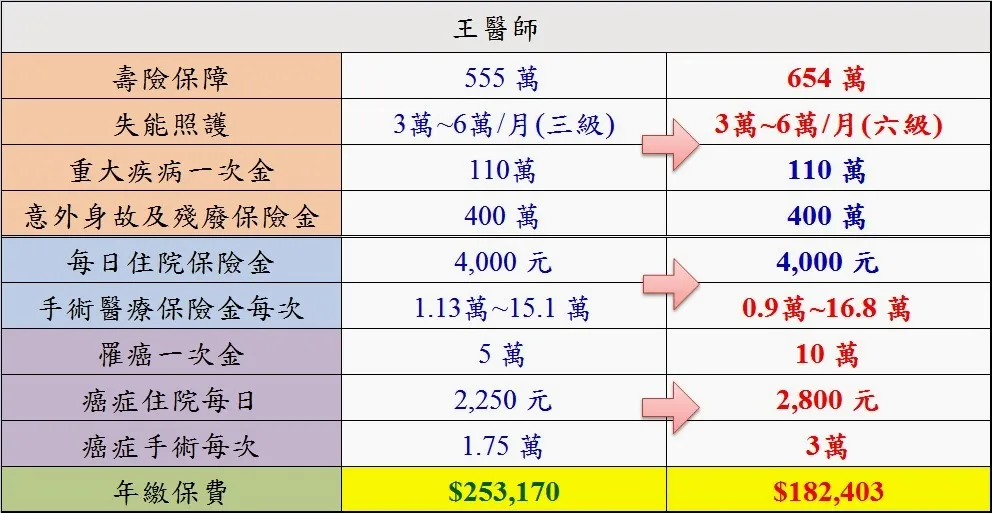
王醫師原本全家保單都是透過S保險公司的業務員來進行規畫的。筆者在和王醫師洽談的過程中,王醫師表示繳了兩年的保費後,一方面想知道自己買的保單效益究竟理不理想;二方面因為一年後可能會有出國進修的計畫,由於進修期間沒有收入,又不希望暫停繳費造成保障中斷,因此,也想了解是否有可以調整的空間。
在這樣的機緣下,筆者幫忙檢視王醫師原有的保單狀況,經過兩次的討論後,得到下面的共識:
1. 以效益較佳的失能照護險取代原有的長期看護險。
2. 以傳統終身醫療取代原有的還本型終身醫療(還本條件為身故)。
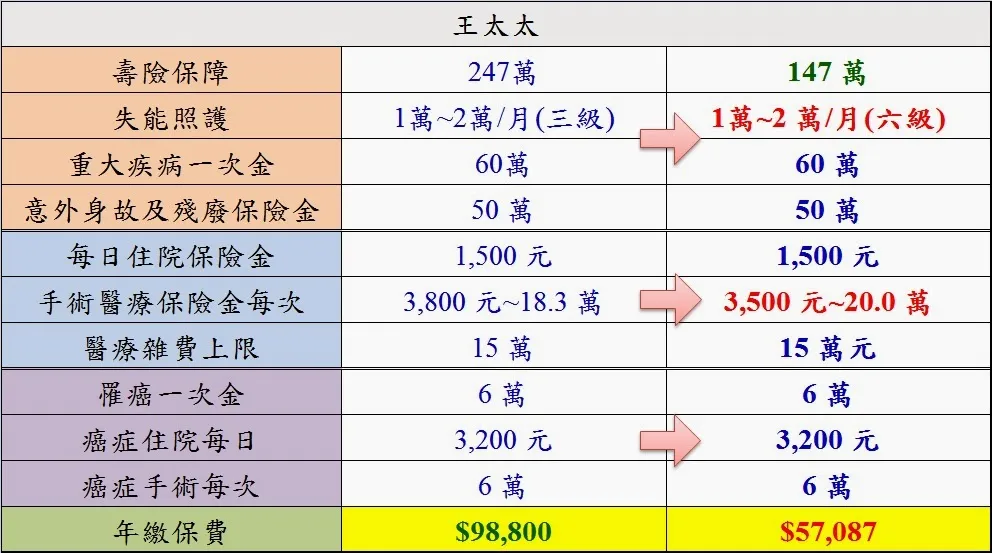
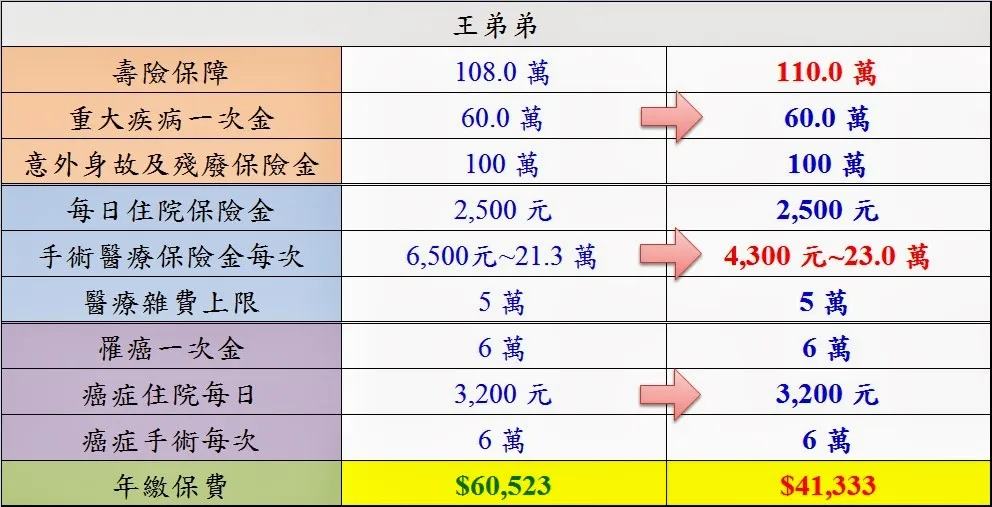
3. 小朋友與太太並非家庭經濟來源者,故將其過多的終身壽險進行減額繳清。
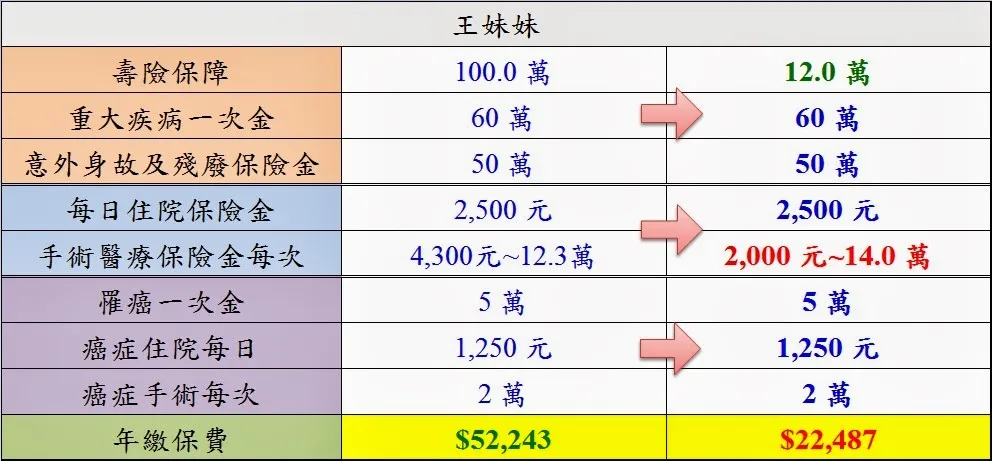
按照上述的前提,經過調整後,失能照護以及終身醫療的保障額度均提昇了,防癌與意外險大致維持不變,而太太以及女兒的壽險保障則較原本降低了,因此,將這一部份的資源用來提高王醫師的壽險保障,畢竟王醫師是家裡唯一的經濟來源,應該享有更高的壽險保障才對。以下就是王醫師全家保單優化後的結果一覽。
若想知道更多保單優化的相關資訊,可加入保險碩士Line的好友(ID:ins-master),將提供您更多關於保單優化的免費諮詢
相關文章
-
財富傳承最怕的,不是資產不夠,而是現金不足|大S案例帶你看懂繼承風險
人走後,遺產稅未繳清前,資產將遭凍結;但房貸、生活費與稅金不會跟著停止。資產很多,現金不足,才是繼承真正的風險,你有想過嗎?
-
【財富傳承】離婚時,保單也要分一半嗎?搞懂夫妻感情生變後,保單可能涉及的財產分配問題
結婚,是人生中的一件大事。
兩個人從相識、結婚,到共同生活,除了感情上的連結,也往往會一起累積房屋、存款、投資,以及各式各樣的保險。
但當婚姻關係走到終點時,除了感情需要面對重新整理,過去共同累積的財產,也可能衍生出許多法律上的問題。
其中,保單也是很多人容易忽略的一項財產。 -
【財富傳承】留下千萬資產,家人卻領不到錢?多數人忽略的傳承風險
說到資產傳承,很多人第一時間會關注的焦點,可能就是遺產稅。但實際上,真正讓家人陷入壓力的,往往不是稅,而是那段不能動用資產的時間
 發信給店家
 聯絡店家
 加入店家line好友
